日本利率上升,你可能同时遇到两个问题:住宅贷款还要不要借,银行里的日元又该放在哪里?截至2026年10月16日,日银的政策利率已升至1.25%左右。但这个数字不是你的房贷利率,也不代表接下来一定继续加息。对家庭来说,更有用的顺序是:先检查债务和还款余力,把近期要用的钱留在普通預金;确定一年以上不用的部分,再考虑个人向け国債「変動10年」;能承受下跌、长期不用的投资资金,可考虑以全球股票指数为中心。
如果市场急跌,优质高配当企业也被集中抛售,可以逐家核查是否值得分批买入。这里的关键是先安排用途,再挑选商品。本文把官方制度、编辑部试算和配置建议分开,帮助你从自己的收支出发,决定借多少、留多少、投多少。
基准日与适用前提
基准日:2026年10月16日。主要面向在日本生活、通常按日本居住者个人规则纳税的日元家庭,不以借款作为投资资金。
主要依据:日银2026年9月政策决定、財務省个人向け国債募集信息。商品利率和受理条件应在申込时重新确认。
先分清:政策利率、贷款利率和存款利率不是同一个数字
日银于2026年9月18日决定,把无担保隔夜拆借利率的引导目标调整至年1.25%左右,9月24日适用。这是货币政策的操作目标,并非银行必须给每个人提供的存贷款利率。贷款是否调整、什么时候调整,取决于银行、合同和利率类型;存款利率也由各金融机构分别公布。来源:日银9月决定原文。
因此,不要从“政策利率涨了”直接得出“马上买房”“日元一定升值”或“股票必跌”的结论。汇率和资产价格还受其他国家利率、企业盈利、市场预期等因素影响。家庭能直接管理的是合同、现金和预算,不宜根据对下一次加息的预测来安排还款。
| 你持有的项目 | 现在最该确认什么 |
|---|
| 住宅贷款等负债 | 适用利率、下次改定日期、月返済額调整规则 |
| 日元普通預金 | 本行实际利率、取款便利性、預金保険合算额 |
| 変動10年国债 | 发行日期、初回利率、半年调整与换金条件 |
| 股票与基金 | 资金何时要用、下跌承受力、企业财务和汇率风险 |
包括住宅贷款在内,该不该借钱,先过这四道关
本文的编辑建议是:先整理现有债务,再决定新增借款。把信用卡循环分期、消费贷款、车贷和房贷的余额、年利率、剩余期限、提前偿还费用列在同一张表里。高利率债务通常应优先评估偿还,但也要留下必要的生活现金,避免还完后又靠信用卡周转。
- 用途是否必要:这笔借款解决的是稳定居住等实际需要,还是担心以后涨价而冲动消费?不要为了投资股票而借款。
- 时间是否合适:预计在这套房子住多久?转职、调动、回国或家庭成员变化后,还能继续承担吗?
- 利率上升后能否还:按稳定的到手收入做预算,减少对奖金、加班费和配当收入的依赖,再检查更高利率下的收支。
- 借完是否仍有现金:支付头金、手续费、搬家费后,还要有应对失业、疾病和突发维修的资金。
买房和租房比较时,不能只拿月返済額对比家租。管理费、修繕積立金、房屋维修、固定資産税以及交易费用也要计入。提前偿还同样需要权衡:减少利息有好处,但把手头现金全部用完,遇到紧急支出反而更被动。申请贷款时,在留資格、永住条件和优惠利率依银行、商品而异;具体流程可看在日华人住宅贷款指南。
已有房贷的家庭,可以分别计算“继续按原计划还款”“拿一部分现金提前偿还”“转贷或改为固定利率”这几种方案。比较时把手续费和减少的利息同时列入,并确认是否影响其他制度的适用。若提前偿还会挤占孩子近期学费,即使账面利息更少,也未必适合。
借得到,不等于还得轻松
审查通过的上限不是家庭的安全借款额。如果只有在“利率不再涨、奖金不减少、股票继续涨”的前提下才能还款,就应先缩小预算。这里的四道关是编辑判断框架,不是银行审查标准。
4,000万円房贷,利率上升后每月要多留多少钱?
把担忧换成数字,会更容易判断预算。以下是编辑部试算:借款4,000万円,35年共420次,元利均等返済,不用奖金额外还款。表中每一行分别假设该利率从借入起保持到还清,不含手续费、保险、税费等。表中的1.0%只是计算基准,不是对当前银行报价的介绍。
| 假设年利率 | 每月返済額约 | 比1.0%情景每月增加约 |
|---|
| 1.0% | 112,914円 | — |
| 1.5% | 122,474円 | 9,560円 |
| 2.0% | 132,505円 | 19,591円 |
| 3.0% | 153,940円 | 41,026円 |
计算式为“借款额×月利率÷〔1-(1+月利率)的负还款次数次方〕”,月利率是年利率除以12。实际操作时,用自己的余额、剩余期限和合同利率重算,再把利率提高0.5、1.0、2.0个百分点,看看还能剩下多少。如果更高利率下已经赤字,优先比较减少借款、降低物件预算、延后购买,或转为固定利率的总费用。
试算情景,不是现有合同的即时账单
借款中途升息后的返済額,要根据当时余额、剩余期限和合同计算,不能直接套用这张表。部分变动利率商品有“5年规则”“125%规则”,但它们不阻止利率上升;返済額暂时不变时,利息占比仍可能增加,元金减少变慢,甚至出现未付利息。
这些规则并非所有银行、所有还款方式通用。以みずほ銀行公布的还款机制为例,其适用规则区分元利均等与元金均等。已经借款的人,应向本行索取当前合同的说明和情景试算,而不是仅凭“有125%限制”判断风险已经封顶。
不想承担本金波动的钱,先留在普通預金
生活费、应急资金,以及1年以内要付的头金、学费或税金,首先需要随时可用。普通預金适合承担这个角色。应急金留多少,取决于家庭固定支出、收入稳定性、是否只有一人工作,以及发生变故时能得到什么帮助;没有适合所有家庭的统一金额。不要为了多一点利息,把下一笔确定支出放进不能立即取出的商品。
- 看实际利率:确认是标准利率还是附带条件的优惠,是否需要其他账户或交易。
- 看使用成本:取款、转账费用与到账时间,可能比很小的利息差更影响日常使用。
- 看保障范围:普通預金、定期預金等受保障存款,要按同一金融机构合计,不能只看单个账户。
例如,2026年10月16日三井住友銀行公布的普通預金标准年利率为税前0.400%,这只是该行当时的利率,不代表全部银行。比较时还应看税后金额与条件。来源:三井住友銀行存款利率。
存款较多时,先检查預金保険
参加預金保険制度的金融机构,其计息普通預金、定期預金等,按每位存款人、每家金融机构合计,原则上保护元本1,000万円及截至破产日的利息等。同一银行分到多个支店,保障额度不会增加;外币存款不在这项保障内。超出额度的日元现金,可考虑分散到其他参加该制度的银行等办法。
符合条件的決済用預金则有全额保护规则,具体要确认账户性质。保障范围与条件见金融庁:預金保険制度。即使日元本金受到保护,物价上涨仍可能降低购买力,日元兑人民币的价值也会变化。
日元闲钱较多、至少一年不用,再考虑个人向け国債「変動10年」
如果不愿承担股票的价格波动,普通預金之外可以考虑个人向け国債「変動10年」。判断顺序应是先确认至少1年不用,再看金额是否适合分一部分过去。它每半年调整一次适用利率,计算原则是规定的基准利率×0.66,税前年利率下限0.05%,最低1万円、按1万円单位购买。基准来自规定的10年期固定利付国债入札收益率,不是把日银政策利率直接乘0.66。
2026年10月募集的第199回変動10年,初回税前年利率为2.05%,税后为1.6335425%。这不是每半年支付本金的2.05%,也不是未来10年锁定2.05%;后续利率会按规则变化,下降时未来利息也会降低。募集期间为10月8日至30日,发行日为11月16日。来源:財務省募集信息。
| 比较项目 | 普通預金 | 个人向け国債「変動10年」 |
|---|
| 适合的用钱时间 | 日常、应急、近期支出 | 至少1年不用的部分日元资金 |
| 取用条件 | 按银行规则取款或转账 | 原则上发行后1年不能换金,之后可中途换金并有利息调整 |
| 本金与信用 | 符合条件的存款按預金保険范围保护 | 日本国承担偿还责任,仍有国家信用风险 |
| 利率变化 | 银行公布并调整 | 半年调整一次,有规定的最低利率 |
“10年”是到期年限,不代表必须锁满10年。原则上发行后经过1年就可中途换金,但会扣除最近2期税前利息相当金额×0.79685作为调整。持有人死亡、遭遇符合规定的灾害等情形另有例外。按规定换金的本金处理方式,与把普通债券在市场上卖出不同;不过它也不等于随时免费取款的存款。制度详见財務省商品概要,操作细节可看変動10年国债指南。
一年限制从发行日开始计算
本次发行日为2026年11月16日。不要从10月申込日开始计算1年,更不要把明年可能马上要用的头金或学费全部转入。即使金额较多,也应先保留能随时使用的现金。
税后比较也要看身份和制度。日本通常居住者个人的利息基本税率为20.315%(所得税等15.315%+地方税5%)。但存款利息与国债等特定公社債利息的申告处理不同,后者属于申告分离课税,可选择申告不要等;不能据此推导所有利息都无需考虑確定申告。来源:国税庁:利息收入的税务。
真正的长期投资余钱,可以把全球股票指数作为核心选择之一
全球股票指数基金可以作为长期投资的核心选择之一。其中,常被称为“オルカン”的产品,旨在分散投资包括日本在内的发达国家与新兴市场国家股票。不过,“全球分散”仍然是股票投资,全球市场同时下跌时,账户也可能大幅缩水;长期持有同样不保证盈利。商品范围和风险见基金管理公司FAQ及商品信息。
- 先处理负债:已评估高利率借款,不靠新增借款或信用交易凑投资本金。
- 先分出生活资金:近期支出、应急金和预定用途的钱已经另行安排,不会因账单到期被迫卖出。
- 能承受波动:这部分钱可以长期持有,即使暂时大幅下跌,也不影响还贷和生活。
满足这些条件后,再决定可持续投入的金额。可以定期投入、按家庭预算调整,而不必因为一次日银会议改变全部计划。核心配置与高配当的分工,可接着看全球股票与高配当组合策略;其中的操作思路也要结合自己的资金期限。
日元计价不等于没有汇率风险
基金持有外国资产时,日元升值可能压低日元换算后的评价额,即使当地股价上涨,也不一定获得日元收益。不要把将来需要支付日元房贷的钱,视为可以随时从海外股票基金取回的固定金额。
市场急跌时,高配当股先查企业,再判断有没有机会
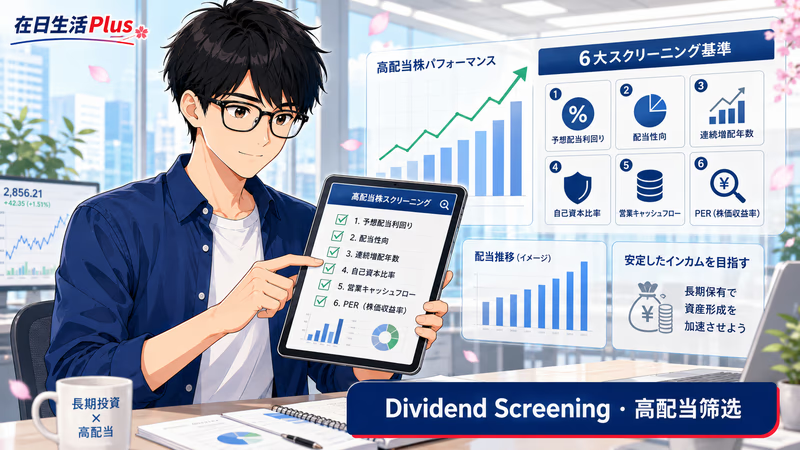
“市场定价出现偏差时再买高配当股”可以作为准备方案,但股价下跌本身不证明市场定价错误。可能是全市场恐慌让经营稳定的企业被一并卖出,也可能是企业盈利真的变差、未来配当难以维持。本文的编辑建议是:把高配当股作为经过研究的补充配置,先核对最新決算和公司公告,再判断价格是否有吸引力。
- 利润:本业是否持续盈利?利润增加是否主要来自一次性卖资产或特殊收益?
- 营业现金流:经营活动是否带来现金,必要投资之后是否仍有支付配当的余力?
- 负债与利息:借款规模、到期安排和利息负担如何,利率上升会不会压缩利润?
- 配当性向与方针:配当是否超出可持续盈利水平,公司有无调整或減配说明?
- 业绩前景:最新预测、订单与行业环境是否支持原来的判断,股价下跌有没有合理原因?
可以提前准备候选名单,设定单家企业及高配当整体的投入上限,条件符合时分批投入。具体检查顺序见日本高配当股筛选指南。如果无法读懂财报,或下跌时只想靠“很快反弹”安心,就不必为了抓住机会勉强买入。保留现金和原有长期计划,也是可以接受的选择。
高股息率不是保本利息
股息率会因股价下跌而被动上升,之后还可能減配或停止配当。配当收入不能抵消所有本金损失。这里没有预测市场定价偏差何时出现,也不建议卖光全球股票基金去择时换仓,更不建议通过融资买入。
在日家庭还要多看一项:什么时候用钱、最终用哪种货币?
在日中国人的资金用途往往跨越两种货币。给父母汇款、孩子学费、回国安排,以及日本房屋头金,不能只按“都是存款”放在一起。日元额面保持不变,不代表换成人民币后的金额保持不变。先写清楚时间与必要货币,再判断哪些钱适合持有日元安全资产,哪些需要提前安排换汇。
例如,未来在日本支付的生活费,重点是日元金额与取用便利;已确定要在中国支付的费用,则需要检查届时能换到多少人民币。这两类钱的评价标准不同。与其等一个预测中的最佳汇率,不如先确认最低必要金额、汇款手续与截止时间,避免到期时因换汇或转账延误影响生活。
| 用途示例 | 预计使用时间 | 需要的货币 | 安排时优先考虑 |
|---|
| 下个月家租与生活费 | 近期 | 日元 | 普通預金,保证取用便利 |
| 年内购房头金 | 1年以内 | 日元 | 保留流动性,不放入一年不能换金的国债 |
| 未来给父母的生活费 | 按汇款计划 | 人民币 | 确认必要金额、换汇安排和汇率波动 |
| 长期备用的日元现金 | 至少1年不用 | 日元 | 留足应急金后,比较受保障存款与変動10年 |
国籍、在留資格、税务居住者身份和银行能否受理,是不同问题。財務省FAQ说明个人向け国債的购买对象限于个人,但不能仅凭这句话推导每位外国籍居民在每家机构都能开户购买。
外国籍读者购买前先确认
向办理该业务的金融机构确认自己的居住状况、账户、身份证明文件及My Number等受理条件;若预计迁出日本,也应在申込前询问账户和持有资产的处理方式。不要把中国籍、永住和日本税务居住者当成同一个条件。
今天先做这五件事,比猜下一次加息更有用
- 列出全部借款:余额、利率、改定日期、月返済額和提前偿还费用。
- 重算家庭预算:用更高利率检查还款余力,必要时缩小借款或购买计划。
- 分出近期现金:把1年以内的支出与应急金,按使用时间和货币分别保留。
- 检查安全资金:按银行合计受保障存款,至少1年不用的日元部分才考虑与変動10年比较。
- 安排长期投资:用闲置资金规划全球股票投资与高配当候选,设定上限,不借钱追逐机会。
利率变化后,不必让全部资金一起搬家。让房贷有还款余力,让近期支出有现金,让长期投资有足够的持有时间,已经能解决很多现实问题。等用途和期限清楚了,再比较利息与收益,选择才更稳妥。
赚钱・安全资产 · 相关文章
日本个人向け変動10年国债完全指南|利率上升时代,在日华人的安全资产停车场
继续了解半年利率调整、购买流程和中途换金,把至少一年不用的日元资金安排清楚。
24 分钟 →
赚钱・投资 · 相关文章
NISA最强配置法:オルカン×日美高配当双核心|在日华人7年实战策略
现金与还款安排好之后,再看全球股票与高配当在长期资产配置中的分工。
28 分钟 →
赚钱・投资 · 相关文章
日本高配当股筛选完整指南:6大标准+2个工具,从数千支股票中找到真正优质标的(2026实践版)
从利润、现金流、负债和配当持续性入手,区分价格机会与高股息率陷阱。
25 分钟 →
ABOUT THE AUTHOR
我是 S3up,在日本生活的第15年
2012年来日本做IT工作,2023年取得永住,目前住在东京、独立工作。
这个博客是我把这15年踩过的坑、走过的弯路、问过的人,整理成在日华人可以查阅的生活手册。
如果这篇文章对你有用,欢迎到下面的渠道关注,新文章发布时第一时间会更新。
END / 5,400 字 THANKS FOR READING