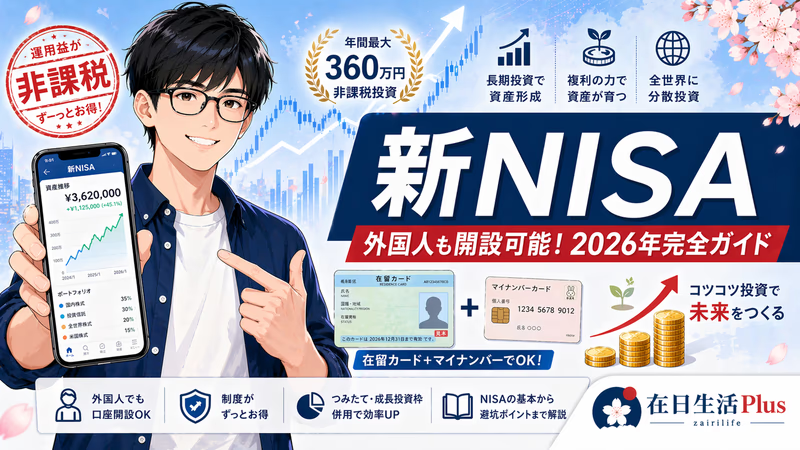
外国人可以开NISA吗?可以。中国籍也能申请,不需要先取得永住。先确认日本税法上的居住者资格、开户当年1月1日的年龄条件,以及当年是否已在其他机构使用NISA,再按券商要求准备个人番号(マイナンバー)证明与本人确认资料。
开设条件:2026年的成人NISA原则上面向日本居住者,开户当年1月1日满18岁。
必要资料:在留カード或特別永住者証明書、个人番号证明;日本地址、本人名义银行账户及追加资料按券商要求准备。
回国处理:短期探亲与成为非居住者不同。自己都合回国一般不能继续享受NISA;海外転勤等符合特例时可提前申请保有,但海外期间不能新买入。
本文于2026年10月11日更新。开设条件|必要资料|回国处理。先判断能否申请与离日后的处理,再了解额度、投资及税务。
外国人能开NISA吗?开设条件与居住者判定
成人NISA要求开户当年1月1日满18岁,并符合居住者等条件,不要求日本国籍或永住。在同一年,新投资只能使用一家机构的NISA。金融機関変更后,旧机构的既有持仓可继续保有;这些持仓不能直接移到新机构的NISA。
居住者指在日本有住所,或连续1年以上有居所的人。住所是生活的本拠,按工作、家庭、居住等实际情况判断。“来日未满1年一律不能开”或“必须在日工作6个月”都不是NISA统一规定。在留カード与住民票有助于身份核实,但不能单独决定税务居民身份。
留学生、家族滞在者也要先看年龄、居住者资格与券商审查。没有工作不等于不能开;資格外活動许可不是NISA的制度条件。短期滞在者通常不符合居住者条件,不能仅凭签证名称认定个案必然获批或被拒。
来源:国税庁:NISA制度、居住者定义。
外国人开NISA需要什么资料?申込前的准备清单
| 准备项目 | 确认重点 |
|---|---|
| 在留カード / 特別永住者証明書 | 按券商要求提交正反面;有效期限、地址与申込姓名要一致 |
| 个人番号证明 | 个人番号卡,或券商接受的个人番号记载住民票等;号码证明与本人确认是两项要求 |
| 通知カード(如使用) | 姓名、地址须与住民票一致,并确认券商接受;个人番号通知書不能当作号码证明 |
| 本人名义日本银行账户 | 用于入出金;核对证券与银行账户的姓名登记 |
| 联系方式及追加资料 | 准备日本地址、电话和邮件;追加资料因申请方式及审查而异 |
外国籍客户不要以为只提交个人番号卡就够了。楽天証券与SBI証券的说明都要求在留カード或特別永住者証明書。证件组合请按在线或邮寄申请页面确认。
没有全行业统一的剩余“6个月”或“1年”门槛,先查券商条件;接近满期时可在更新后提交。中文汉字、罗马字、片假名与通称名的输入方式按券商指示核对。
回国后NISA怎么办?先分清3种情况
| 离日情况 | NISA处理 | 出发前动作 |
|---|---|---|
| 探亲、旅行,仍是日本居住者 | 一般不因旅行本身失去资格 | 确认联系方式及海外访问限制 |
| 自己都合回国或移居,成为非居住者 | 原则上办理NISA廃止;持仓移管或卖出按券商确认 | 告知日期、原因、目的地,逐项确认商品处理 |
| 海外転勤等符合继续适用特例 | 可继续保有既有持仓,不能在海外新买入 | 出国前提交継続適用届出書并确认受理 |
特例适用于海外転勤等不得已事由,也可能包括随调职配偶者同行等情况。法定届出须在出国日前一天以前提交,券商通常需要更早办理。期限是从継続適用届出書提交日起算,满5年所在年的12月31日;返回日本后还需提交帰国届出書。
不要单凭“在海外不到1年”判断仍是居住者。税务身份按生活的本拠等实际情况确认。建议计划确定后提前2~3个月联系券商,分别确认NISA、課税口座、银行账户及汇款。
来源:金融庁:出国时处理、日本証券業協会:继续适用特例。详细券商差异见回国前账户处置指南。
新NISA额度:年度360万円与非課税保有限度額1,800万円
2024年1月启动的新NISA带来四大核心变化:① 非课税期间"永久化"(旧制度最长20年,新制度无限期);② 制度本身恒久化,不再有旧制度那样的期限压力;③ つみたて投資枠与成長投資枠可同年并用;④ 卖出后,已使用的取得価額部分可在翌年以后恢复。这意味着只要你仍符合NISA对象者条件,1,800万円的免税仓位可以长期使用。
| 项目 | つみたて投資枠 | 成長投資枠 |
|---|---|---|
| 年度额度 | 120万円 | 240万円 |
| 生涯上限 | 可占满1,800万(无独立上限) | 最多1,200万 |
| 可投产品 | 金融庁认定低费率投信·ETF | 个股、ETF、REIT、公募投信(排除整理监理股、月分红型等) |
| 适合人群 | 小白、定投、长期积累 | 进阶投资者、选股、美股 |
旧NISA(一般NISA / つみたてNISA)的余额按原有非课税期间继续持有,不可rollover至新NISA,新旧额度独立管理。已在同一金融机构持有旧NISA的人,通常会由金融机构开设新制度的NISA枠;想换金融机构时,则需要按金融機関変更手续办理。
来源:金融庁:NISA制度概要。NISA内的亏损不能与課税口座收益損益通算,也不能繰越控除。
券商选择与开户流程:确认NISA可用后再买入
选择SBI証券、楽天証券等机构时,先比较外国籍客户的资料提交方式、姓名登记、在留期限要求,以及未来回国时的商品处理。各家规则不同,应以官方受理条件为准。
- ① 查官方外国籍开户说明,准备资料与本人银行账户。
- ② 申込证券综合账户及NISA;已有NISA时先确认金融機関変更。
- ③ 提交资料,完成券商与税务署核查。
- ④ 确认NISA可用状态及买入画面的账户区分,再设置积立。
- ⑤ 购买日本上場株式・ETF时,确认配当受取方式为株式数比例配分方式。
审查时间因个案而异。暂时可交易不等于最终确认通过;因重复申请等导致NISA开设不获认可时,交易可能按課税口座处理。来源:楽天証券:开户流程。
在日华人怎么投?策略与产品推荐
つみたて枠与成長枠可以灵活搭配。建议新手先用つみたて枠做定投,稳定积累后再用成長枠配置个股或ETF。年度360万円的总额度对大多数工薪族来说是充裕的上限,无需强求用满。
| 人设 | つみたて枠配置 | 成長枠配置 | 适合理由 |
|---|---|---|---|
| 工薪族全球分散型 | 月10万×eMAXIS Slim 全世界株式(オール・カントリー) | オール・カントリー or 高配当株 | 低费率+全球分散+自动再投资,适合考虑长期积累 |
| 美股信徒型 | 月10万×eMAXIS Slim 米国株式(S&P500) | S&P500 or 高配当株 | 美股长期收益率高,但需了解汇率风险 |
美国股票、ETF的分配金可能仍被美国预扣税,实际税率按条约适用、商品及手续确认。NISA中的非課税所得通常不能在日本利用外国税額控除。分配型ETF与日本国内无分配型投信的费用和外国税处理不同,不宜只按表面税率比较。
选择基金时比较投资范围、运用管理費用(信託報酬)、实际总费用及汇率风险。全世界股票与S&P500的投资范围不同;低成本不等于保本,最新费用请查各基金的交付目論見書。
| 月额定投 | 达到1,800万需要 | 年化5%时约增长至 |
|---|---|---|
| 5万円 | 30年 | 约4,076万円 |
| 10万円 | 15年 | 约2,648万円 |
| 15万円(含成長枠) | 10年 | 约2,315万円 |
上表为机械模拟:每月末投入,年化5%换算为月复利,不计费用、汇率变化或损失;达到本金1,800万円后停止投入。金额四舍五入,未来收益不保证。
离日前的账户处置与国外転出時課税
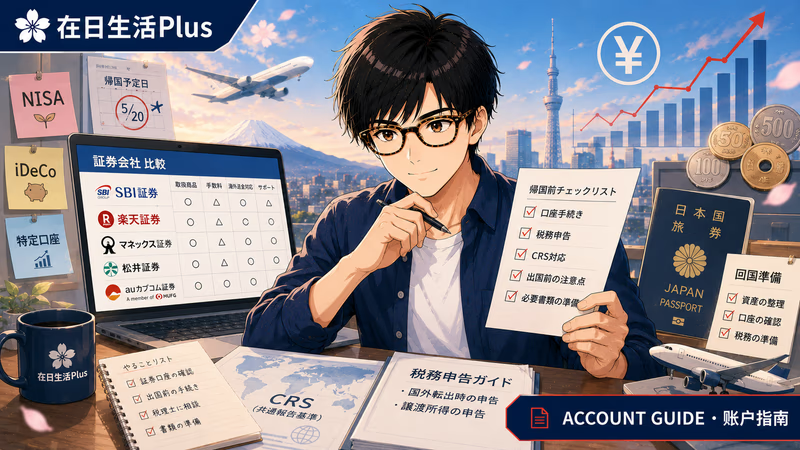
成为非居住者时,NISA廃止与证券综合账户的处理要分别确认。NISA持仓不一定必须全部卖出:是否能移至課税口座继续保有、是否限制卖出,以及可保有的商品,取决于券商、出国原因和目的地。
- 确认能否适用継続適用特例,取得券商要求的届出与材料。
- 逐项列出股票、ETF、投信,确认保有、移管、卖出和入出金规则。
- 停止不符合条件的自动积立,保存交易、取得価額及移管时价记录。
- 如需卖出或汇款,确认交割日、银行账户处理与汇款资料。
普通情况下,从NISA移至課税口座后,日本侧取得価額一般以移管时价处理,之后的增值可能成为課税对象。但中国是否认可同样的成本价要另行判断;日本非課税不代表中国也免税。
対象資産合计1亿円以上,且出国前10年内计入的日本居住期间超过5年等条件满足时,可能适用国外転出時課税。NISA持仓也计入対象資産;这不等于所有NISA既有收益都会直接被征税,需核对NISA廃止和视同取得的规则。
外国籍读者尤其要确认:入管法別表第一在留資格期间通常不计入上述5年判定,不能把所有在日年数简单相加。納税猶予原则上5年,符合条件并办理延长可达10年;取消课税也须满足期限、持续保有等条件并办理手续。
来源:国税庁 No.1478、対象資産Q&A、居住期间的计算说明。涉及1亿円门槛时,在离日前请税理士核实个案。
中国税务视角:回国后NISA收益要在中国交税吗?
是否需要在中国缴税,取决于你是否是"中国税务居民"。中国个人所得税法里的"有住所"看的是户籍、家庭、经济利益关系等形成的习惯性居住联系,不是单看护照或国籍。很多在日华人虽然长期住在日本,但仍保留中国户籍、家庭和主要资产,因此回国或被中国税务机关关注时,需要重新判断中国税务居民身份。
如同时符合中日两国国内法的税务居民条件,需按中日税收协定的居民判定规则核实。不能只凭中国国籍或日本在留カード得出结论。请保留生活、工作与家庭所在地等资料;具体课税权及申报义务需按所得种类另行确认。
回国后如果成为中国税务居民,处置日本账户内资产时,卖出所得可能被按"财产转让所得"、配息可能被按"股息红利所得"处理,具体能否抵扣日本源泉税、成本价是否承认日本移管时的时价,需要结合中国申报口径和个案资料判断。不要把"日本NISA非課税"误解为"中国也一定不课税"。
中日均参与CRS(Common Reporting Standard)。CRS交换的核心不是国籍,而是金融机构识别出的税务居民地。日本居住期间,如果券商把你识别为日本税务居民,通常不会因此自动把账户信息交换给中国;但回国后变更住所、申报中国税务居民、或账户资料与实际情况不一致时,就可能进入跨境信息交换范围。抱着"回国就没人知道"的心态处理日本证券账户,在CRS时代风险很高。
合规建议:① 明确自己当前的税务居民身份;② 保留所有券商报表、交易记录至少5年;③ 大额持仓(超过等值100万人民币)建议在离日前同时咨询日本税理士和中国注册税务师,制定合规退出方案。
来源:中国国家税务总局:境外所得个人所得税政策公告。居民个人的境外股息、财产转让等所得须按中国规则核实,不能直接套用日本的NISA非課税。
在日华人常犯的5个NISA错误
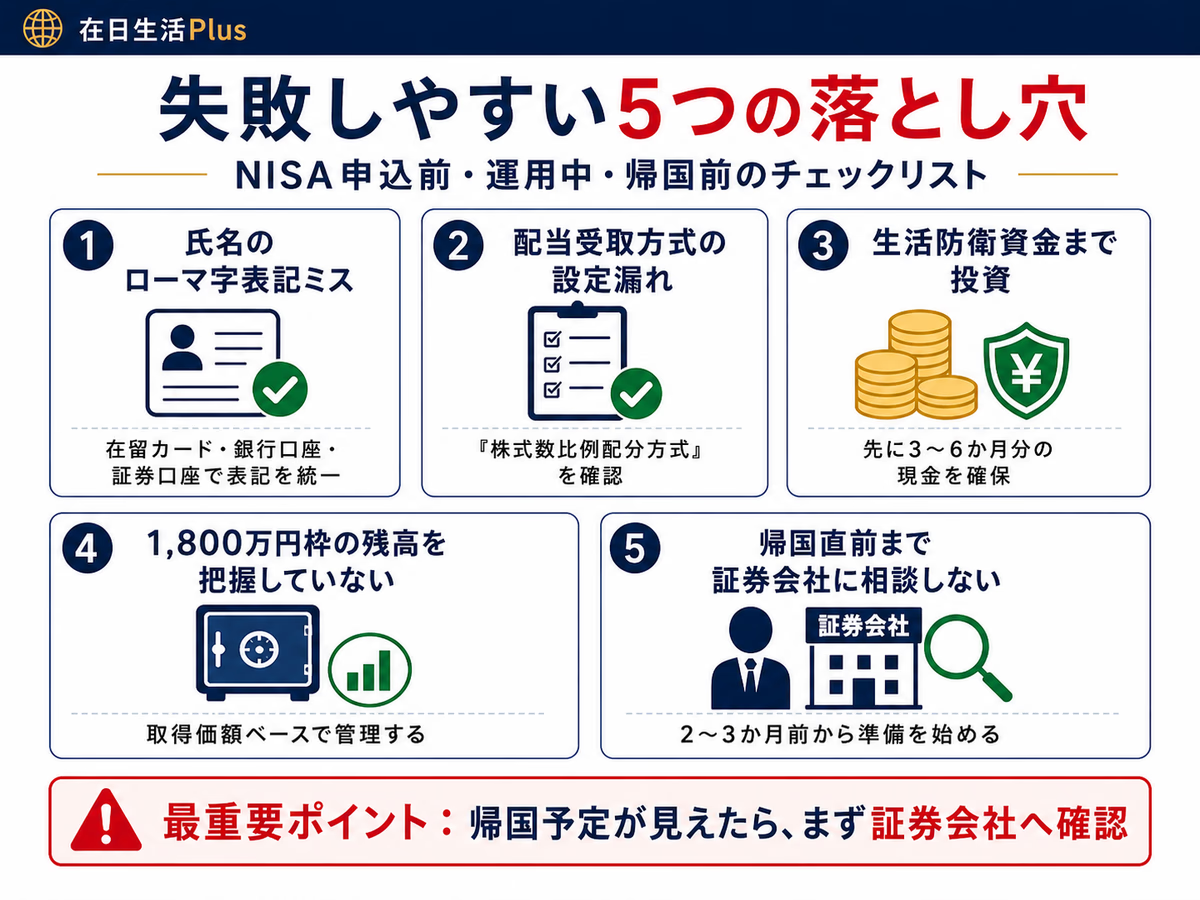
错误一:姓名罗马字填错。日本券商系统通常以片假名或罗马字存储姓名,中文姓名在转换时容易出现截断或顺序颠倒(中文习惯"姓+名",罗马字有时要求"名+姓")。一旦与在留卡不符,将导致审查退回,需重新提交所有材料,耽误数周。
错误二:日本上場株式・ETF的配息没选"株式数比例配分方式"。NISA中非課税的配当等,原则上限于通过开设NISA的金融商品取引業者等交付的款项。若选择登録配当金受領口座方式等其他方式,配当可能在日本侧被课税。开户后务必在"配当金受取方法"处确认是否为「株式数比例配分方式」。
错误三:把应急资金全部投入成長枠。NISA是长期投资账户,市场波动时卖出会消耗宝贵的免税额度(即使次年复活,当年额度损失不可追回)。建议在开设NISA前先准备3–6个月生活费的应急储蓄,再用闲置资金定投。
错误四:不记录1,800万额度使用进度。1,800万生涯额度以"取得価額(买入价)"计算,卖出后翌年以后也是按取得価額恢复,不是按卖出时市价恢复。若多次买卖,很容易误判可用额度。建议使用券商提供的"NISA枠残高"页面定期核查。
错误五:离日后才通知券商。届出、资料补正、交割及汇款需要时间,非居住者期间的交易也可能受限。建议确定计划后提前2~3个月联系,确认各项手续的期限。
NISA vs iDeCo:华人应该先开哪个?
| 维度 | NISA | iDeCo |
|---|---|---|
| 取出灵活性 | ✅ 随时可卖出 | ❌ 原则上60岁前不可取出 |
| 掛金所得控除 | ❌ 无 | ✅ 每年掛金全额从所得中扣除 |
| 投资收益非课税 | ✅ 日本侧売却益・配当等非課税 | ✅ 运用期间免税,领取时课税 |
| 回国处理 | 非居住者时确认廃止、移管或卖出 | 不能因回国直接取出全部资金;脱退一時金另有条件 |
| 华人优先推荐 | ✅ 优先开设 | 长期稳定居留者再考虑 |
NISA可卖出资产,但卖出价格受市场影响。iDeCo原则上60岁前不能取出,是否能领取脱退一時金须另查条件。先评估离日时间、生活资金、年金加入资格与所得控除效果,再决定是否并用。
夫妇独立开户与2027年こどもNISA
夫妇双方符合条件并各自开户,成人NISA非課税保有限度額合计可达3,600万円,但账户与资金归属须分别管理。转钱给配偶者投资可能涉及贈与税;不能把投资资金写成“生活費”就认为免税。暦年課税的110万円基礎控除按受赠人一年收到的赠与合计判断。
こどもNISA从2027年1月起面向0~17岁,年度投資枠60万円、非課税保有限度額600万円。楽天証券已从2026年10月1日受理申请,2026年内受付不代表当年可以投资。亲权者管理、払出条件与所需资料请按金融机构最新说明确认。
来源:楽天証券:こどもNISA受付公告、国税庁:赠与的基礎控除、生活費等非課税的范围。
FAQ:外国人开户与回国的常见问题
Q1:没有永住能开吗?
能申请。永住不是NISA门槛,需满足居住者、年龄等条件并通过券商审查。
Q2:留学生、家族滞在、技能実習或特定技能能开吗?
不能仅凭在留資格判断。核实税务居住者资格、年龄与资料后,向券商确认是否受理;短期内要使用的回国资金不宜投入有价格波动的资产。
Q3:来日不到6个月一定不能开吗?
没有NISA统一的6个月等待期。住所与居所的判定,以及券商的追加确认,应分别核实。
Q4:个人番号卡还没拿到怎么办?
按券商要求,可能使用记载个人番号的住民票等证明。通知カード须满足记载一致等条件;个人番号通知書不能代替号码证明。
Q5:SBI和楽天能同时使用NISA吗?
同一年度的新投资只能使用一家机构。变更机构后可以保留旧机构的既有NISA持仓。
Q6:在留期限剩余1年会被拒吗?
没有全行业统一答案。查券商受理条件,有补正或更新要求时按指示办理。
Q7:3年后回中国,值得现在开吗?
NISA提供税务优惠,但不保证收益。先保留回国与生活资金,再按投资期限和可承受亏损判断;离日前要安排账户处置。
Q8:回国后还能继续积立吗?
成为非居住者后原则上不能在NISA新买入;即使符合继续适用特例,也只允许按条件保有既有资产。
Q9:卖出后额度马上恢复吗?
非課税保有限度額按卖出资产的取得価額,在翌年以后恢复;当年的年度枠不恢复,翌年买入仍受年度上限约束。
Q10:2026年未成年子女能开始投资新NISA吗?
2026年成人NISA仍适用年龄条件。楽天証券已公告2026年10月1日起受理こどもNISA申请,账户开设及制度使用从2027年1月起;0~17岁年度60万円、非課税保有限度額600万円。申请、开设和开始投资的时间要分开确认。
总结 + 行动指引
先确认是否能开户,再决定是否适合投资。NISA是日本侧的非課税制度,不保证收益,也不会消除回国、汇率与海外税务问题。用长期闲置资金投资,计划离日时提前核实账户处理。
① 确认税务居住者与年龄条件
② 核对是否已在其他机构使用NISA
③ 准备在留カード、个人番号证明和券商要求的资料
④ 确认NISA审查通过后再设置积立
⑤ 有回国计划时,先联系券商确认处置
想验证自己的 NISA 配置长期下来效果如何?试试 在日中国人专用 资产形成模拟器——输入年龄・年收入・NISA 索引/高配当・iDeCo・特定口座余额后,可视化 40 岁 → 90 岁的资产推移、自动计算 FIRE 可能年龄。生涯额度 1800 万 自动控制・配当税 20.315% 实效收益均已内置。完全在浏览器内运行,数据不上传服务器。
【免责声明】本文用于介绍制度与手续,不构成个别投资或税务建议。制度核查日:2026年10月11日。金融机构受理条件与跨境税务须按最新官方说明及个人情况确认。